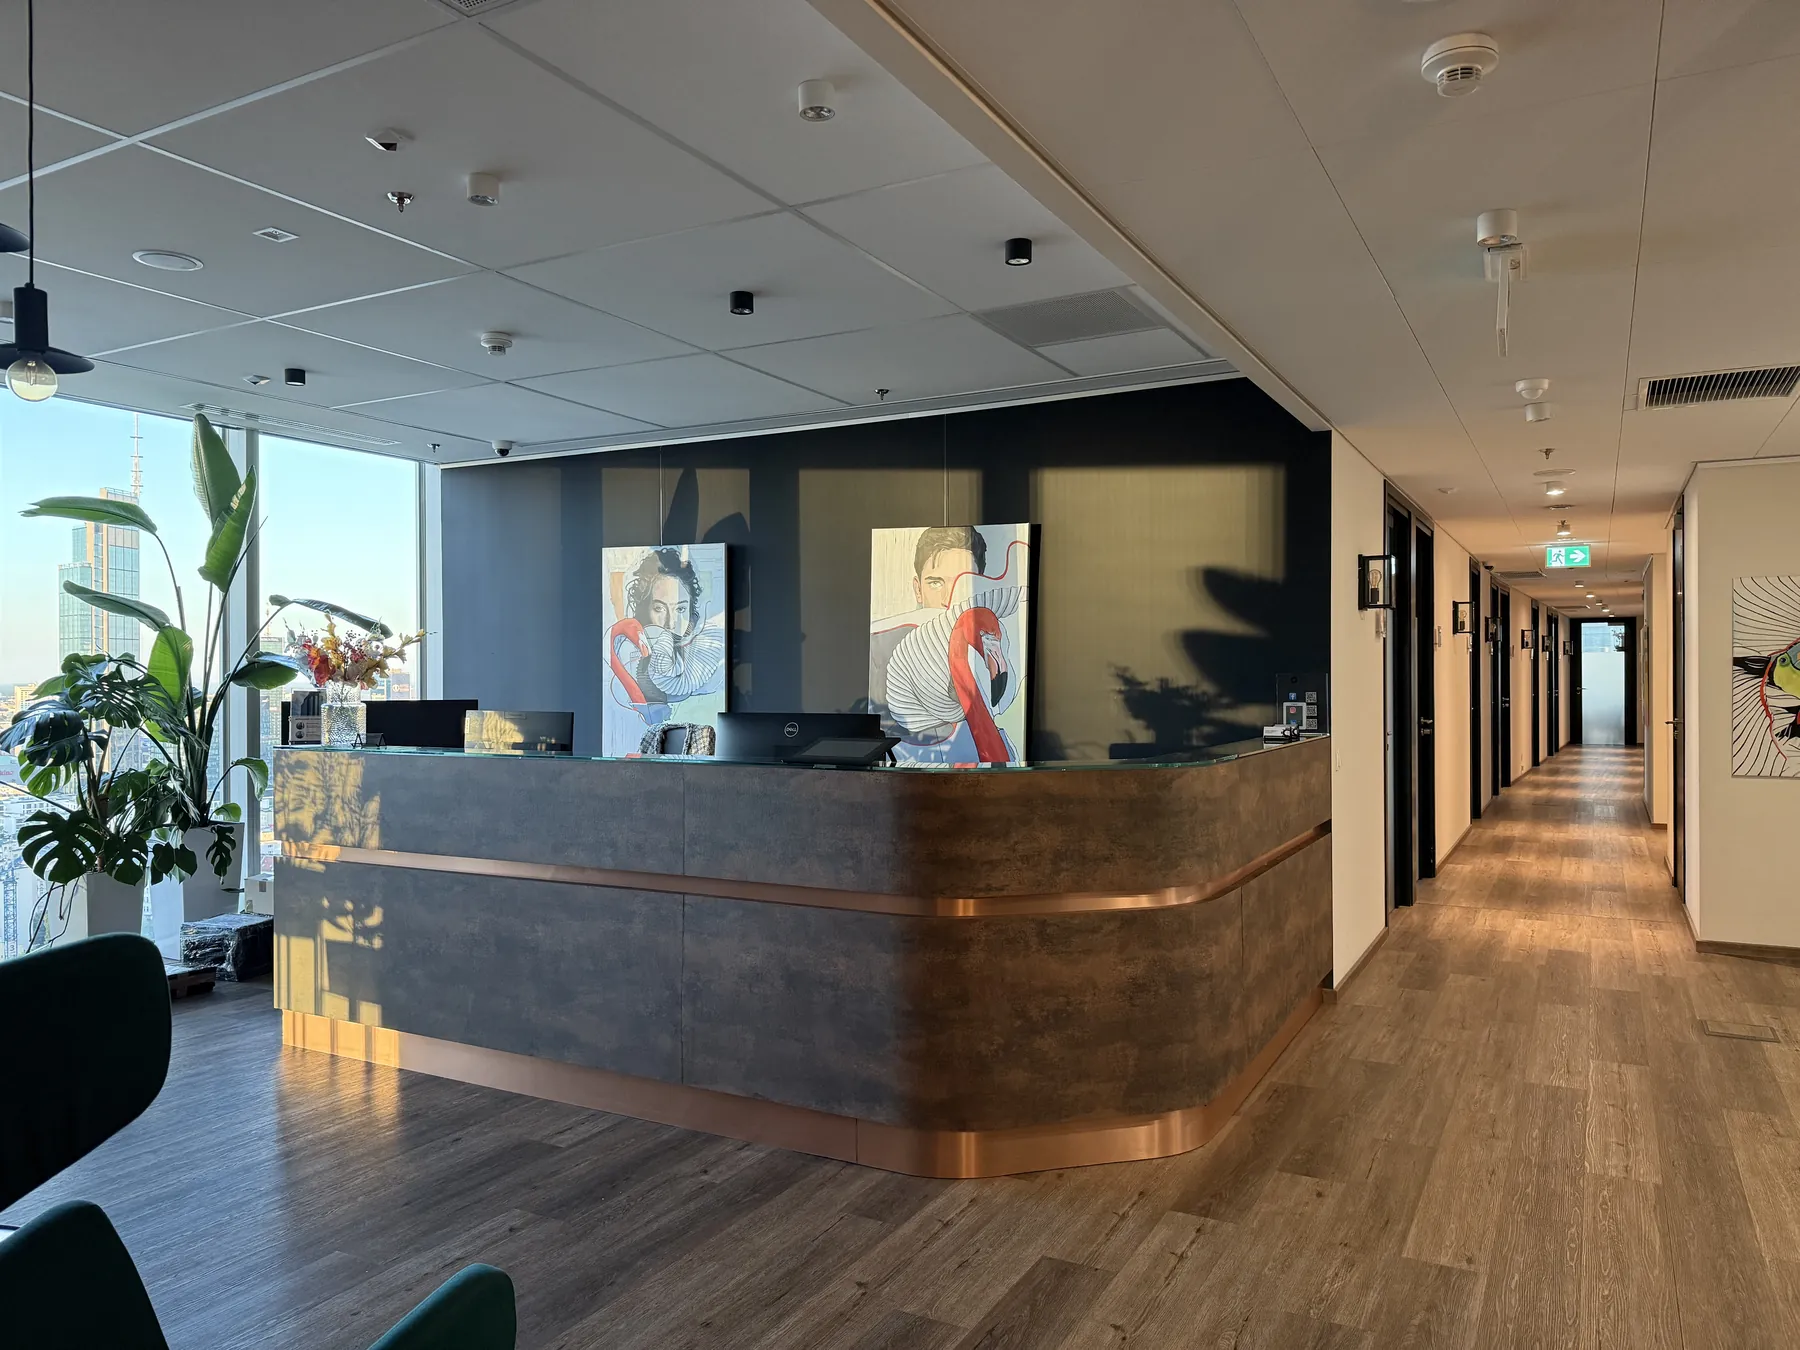
Porównuję oferty banków, liczę zdolność i prowadzę Cię od pierwszej rozmowy do wypłaty. Biuro mam w The Warsaw Hub, a z klientami z całej Polski pracuję też online.
Co dostajesz
Nie musisz znać bankowego języka ani chodzić po oddziałach. Wystarczy, że powiesz mi, co planujesz, i przekażesz dokumenty.
Liczę ją według zasad banków, które pasują do Twojego dochodu, zanim cokolwiek złożymy.
Wybieramy dwa lub trzy banki z największą szansą na dobrą decyzję. Bez wysyłania wniosków na ślepo.
Dostajesz listę dopasowaną do Twojej formy zatrudnienia. Sprawdzam każdy dokument, zanim trafi do banku.
Marża, prowizja, RRSO, produkty dodatkowe. Zestawiam je w jednej tabeli i tłumaczę, co z czego wynika.
Ustawiam kolejność i daty z bankiem, notariuszem, deweloperem albo sprzedającym.
Nadpłaty, zmiana oprocentowania, refinansowanie. Jestem pod tym samym numerem także po latach.
Twoja sytuacja
Pierwsze mieszkanie, budowa domu czy zmiana kredytu? Zobacz, jak mogę Ci pomóc na Twoim etapie.
 01
Kupić pierwsze mieszkanie
Wkład własny, koszty zakupu i kolejność kroków przed rezerwacją.
Zobacz
 02
Sprawdzić, na jaki kredyt mnie stać
Zdolność liczona tak, jak liczą ją banki, w kilku naraz.
Zobacz
 03
Kupić bez wkładu własnego
Gwarancja BGK, pomoc rodziny i inne drogi.
Zobacz
 04
Kupić działkę
Plan miejscowy, dojazd, media i bank, który to sfinansuje.
Zobacz
 05
Wybudować dom
Kosztorys, transze i kontrole banku po drodze.
Zobacz
 06
Kupić jako obcokrajowiec
Karta pobytu, dochód w Polsce i zgoda MSWiA.
Zobacz
 07
Refinansować kredyt
Niższa marża albo stała stopa. Liczę, czy się opłaca.
Zobacz
Dokumenty
To lista podstawowa. Każdy bank ma swoje wymagania, więc po rozmowie dostaniesz ode mnie wersję dopasowaną do siebie. Pełna lista z opisem.
Warunki
Trzy rzeczy, o które pytasz na pierwszej rozmowie. Krótko, bez żargonu.
Standardem jest 20% ceny. Większość banków przyjmie też 10%, ale wtedy dolicza ubezpieczenie niskiego wkładu albo podnosi marżę do czasu, aż spłacisz część kredytu.
Bez wkładu da się kupić przez Rodzinny Kredyt Mieszkaniowy z gwarancją BGK. Jak to działa.
Zwykle do 30 lub 35 lat. Ograniczeniem bywa wiek: w wielu bankach spłata powinna się skończyć przed 70. lub 75. urodzinami najstarszego kredytobiorcy. Dłuższy okres to niższa rata i wyższa zdolność, ale więcej odsetek.
Stała stopa w Polsce jest okresowo stała: zwykle na 5 lat, czasem dłużej. Przez ten czas rata się nie zmienia, potem przechodzisz na nową stałą stopę albo na zmienną. Zmienna to wskaźnik (WIBOR, a docelowo zastępujący go POLSTR) plus marża banku.
Wybór zależy od tego, ile ryzyka zmiany raty możesz udźwignąć.
Tak. Współkredytobiorcami mogą być osoby, które nie są małżeństwem. Warto wtedy od początku ustalić udziały we własności i to, co dzieje się z kredytem, gdyby drogi się rozeszły. Podpowiem, o co zapytać notariusza.
Bezpłatna analiza
Cztery krótkie kroki, około minuty. Nie potrzebujesz dokumentów, wystarczą przybliżone kwoty.
Co będzie po wysłaniu?Skontaktuję się z Tobą, dopytam o szczegóły i ustalimy kolejne kroki. Ta rozmowa nie zobowiązuje Cię do złożenia wniosku.
Dziękuję.
Albo zadzwoń od razu: 884 100 508